Welk percentage van uw autokosten kan u in 2020 nog in aftrek brengen?

REGELS TOT EN MET 2019

    • In de vennootschapsbelasting kon tot en met 2019 de aftrekbaarheid bepaald worden op basis van de CO2 uitstoot. Op basis van een eenvoudige tabel kon dat aftrekpercentage gemakkelijk bepaald worden.
    • In de personenbelasting bleef vanaf 1/1/2018 de oude aftrek van 75% van toepassing voor personenwagens aangekocht vóór 1/1/2018, tenzij er geopteerd werd voor de regeling van de vennootschapsbelasting indien die voordeliger zou zijn. Voor wagens aangekocht vanaf 1/1/2018 werd de aftrek sowieso gelijklopend met die van de vennootschapsbelasting.

CO2-uitstoot diesel              CO2-uitstoot benzine             Aftrek%

>0 – 60g                                        >0 – 60g                                        100%

>60 – 105g                                   >60 – 105g                                   90%

>105 – 115g                                  >105 – 125g                                  80%

>115 – 145g                                  >125 – 155g                                  75%

>145 – 170g                                 >155 – 180g                                  70%

>170 – 195g                                 >180 – 205g                                 60%

>195g                                              >205g                                              50%


    • Elektrische wagens : 120% aftrek (100% aftrek + 20% aanleg vrijgestelde reserve)


NIEUWE REGELS VANAF 2020

Zowel in de personenbelasting als de vennootschapsbelasting zijn vanaf 2020 nieuwe regels van toepassing.  Het aftrekpercentage zal dan als volgt bepaald worden :

    • Algemene formule : 120% – (0,5% x CO2-uitstoot x coëfficiënt brandstoftype)
      1. maximale aftrek : 100%
      2. minimale aftrek : 50%
      3. uitzondering : CO2-uitstoot is groter dan 200gr/km : 40% aftrek
    • Coëfficiënt brandstoftype:
      1. diesel: 1
      2. benzine + aardgas (> 11 fiscale PK) : 0.95
      3. aardgas : 0,90 (< 12 fiscale PK)

 UITZONDERING : in de personenbelasting kan een éénmanszaak voor een personenwagen die aangekocht werd vóór 01/01/2018 nog steeds de ‘oude’ aftrek van 75% toepassen.


VERGELIJKING AFTREK 2019-2020


 “FAKE” HYBRIDE WAGENS

Fake hybride wagens:  plug-in hybride met een batterij < 0,50 kWh/100 kg OF met een CO2-uitstoot > 50gr/km

    • CO2 uitstoot van bestaande niet-hybride tegenhanger met dezelfde brandstof is van toepassing
    • geen niet-hybride tegenhanger : CO2-uitstoot x 2,5

Voorbeeld :

Plug-hybride (benzine) aangekocht in de loop van 2018

    • Batterij > 0,50 kWh/100 kg – CO2 uitstoot = 55 gr/km
    • CO2-uitstoot niet-hybride tegenhanger (benzine) = 112gr/km
      1. aftrek in 2018 en 2019 : 100%
      2. aftrek in 2020 : 66,8%

Plug-hybride (benzine) aangekocht in de loop van 2018

    • Batterij < 0,50 kWh/100 kg – CO2-uitstoot = 30 gr/km
    • Er is geen niet-hybride tegenhanger – CO2-uitstoot = 30 x 2,5 = 75 gr
      1. aftrek in 2018 en 2019 : 100%
      2. aftrek in 2020 : 84,375%

UITZONDERING :  plug-in hybride werd aangekocht vóór 1/1/2018 – “eigen” CO2-uitstoot blijft van toepassing


WAGENS INGESCHREVEN SEDERT 1 OKTOBER 2018

Vanaf 1 september 2018 moeten alle nieuwe auto’s die ingeschreven worden, een strengere emissie-, verbruiks- en CO2-test ondergaan. De nieuwe WLTP-test (Worldwide Harmonized Light Vehicle Test Procedure), vervangt de bestaande NEDC-test (New European Driving Cycle).  Gemiddeld bedraagt de verhoging van de CO2-waarde voor de WLTP-wagens 30 gr/km.

Deze verhoging heeft zowel een invloed op de aftrekbaarheid van de autokosten als op de berekening van het voordeel in natura voor het privé gebruik van de wagen.

Tot 31/12/2020 zal op federaal niveau de NEDC-waarde in gebruik blijven.  Vanaf 2021 zal er zonder twijfel een WLTP-autofiscaliteit ingevoerd worden.  Dat betekent dus een verdere verlaging van de fiscale aftrekbaarheid en een hoger voordeel in natura.

Bron foto cartoon: De Standaard.

EEN FACELIFT VOOR JE VENNOOTSCHAP EN FINANCIËLE PLANNING

NIEUWE WETTEN – NIEUWE OPPORTUNITEITEN !!

Uiterlijk op 31 december 2023 moeten de statuten van elke vennootschap aangepast worden aan de nieuwe wetgeving.

Heb je al nagedacht over de inhoud van de nieuwe statuten?

Kies je voor een “OPT-IN”, “OPT-OUT” of een  “FORCED-IN” ?

    • Kies je voor een N.V., een B.V. of nog een andere vennootschapsvorm?
    • Bij de B.V. en de C.V. verdwijnt het “kapitaal”-concept, kan je dat kapitaal nu ook terug uit je vennootschap halen?
    • De dwingende regel “één aandeel, één stem” verdwijnt eveneens, hoe ga je gebruik maken van die vrijheid?
    • Voldoet je raad van bestuur nog aan de wettelijke eisen vanaf 1/1/2020?
    • ….

Maak je van de gelegenheid ook gebruik om je persoonlijke financiële planning bij dit proces te betrekken? Want ook het erfrecht werd vernieuwd. Vaak kom je er te laat achter dat je jouw dromen of doelen niet hebt nageleefd:

    • Hebt je al een roadmap van je financiële plaatje: waar sta je, waar wil je heen en waar niet?
    • Wil je eerder stoppen met werken, dat vakantiehuis in Toscane of gewoon een goed pensioen?
    • Hoe optimaliseer je een successieregeling, met het behoud van je levensstandaard?
    • …..

Op 3 december 2019 organiseren we samen met onze collega’s van METRIS FINANCIAL PROFESSIONALS een ontbijtseminar voor onze klanten.

Geen klant en toch geïnteresseerd?

    • Vul hieronder het contactformulier in als u graag de presentatie wenst te ontvangen of voor een aanvraag tot deelname aan het seminar.

bron afbeelding: impact.

[contact-form-7 id=”707″ title=”Contact form blog ontbijtseminar 03/12/19″]

Heb je het UBO-register van jouw vennootschap al in orde gebracht?

Het UBO-register verzamelt de gegevens van de uiteindelijke begunstigden (UBO=Ultimate Beneficial Owners) van vennootschappen, verenigingen, stichtingen en andere juridische entiteiten. Een UBO is een natuurlijke persoon die de eigenaar is of de zeggenschap heeft over zulke entiteiten.

Wie moet de gegevens overmaken?

De bestuurders of zaakvoerders van die ondernemingen moeten zorgen dat de persoonlijke gegevens van de UBO’s in het register opgenomen worden.

Welke gegevens moeten overgemaakt?

Naam, voornaam, geboortedatum, nationaliteit, verblijfadres, rijksregisternummer en de datum waarop die UBO geworden is.

Moeten de gegevens overgemaakt worden?

De Wetgever voorziet sancties. De zaakvoerder/bestuurder moet de informatie inwinnen en doorgeven aan het UBO register. De informatie moet ook correct en volledig zijn. De boetes beginnen vanaf 250 Euro en gaan tot 50.000 euro.

Wanneer moeten de gegevens overgemaakt zijn?

Je hebt tijd tot 30 september 2019.

Is het daarmee opgelost?

Eens je geregistreerd bent, moet je wijzigingen binnen de maand aanbrengen en jaarlijks wordt er een validatie gevraagd van de gegevens.

Hoe moeten die gegevens overgemaakt?

Als zaakvoerder/bestuurder van een vennootschap kan je dit makkelijk zelf doen. Je kent immers alle vennoten.

De zaakvoerder of bestuurder moet zich met zijn ID-card of met itsme aanmelden via MYMINFINPRO. Dit kan met volgende link hier.

De overheid heeft hiervoor een handleiding opgesteld. Deze vind je die hier.

Is je aandeelhoudersstructuur complex en durf je er zelf niet aan beginnen?

Neem dan contact op met @TheOffice +32 3 844 36 80 om te overleggen hoe wij je kunnen helpen.

Making global business personal, and taking personal business global.

Met deze visie wil INAA grensoverschrijdende handel en diensten te bevorderen.

INAA staat voor “International Association of Independent Accounting firms”. De leden zijn allemaal onafhankelijke kantoren van accountants, belastingconsulenten en/of revisoren.  Een belangrijke vereiste tot toetreding is de garantie tot het afleveren van kwalitatieve, professionele diensten .

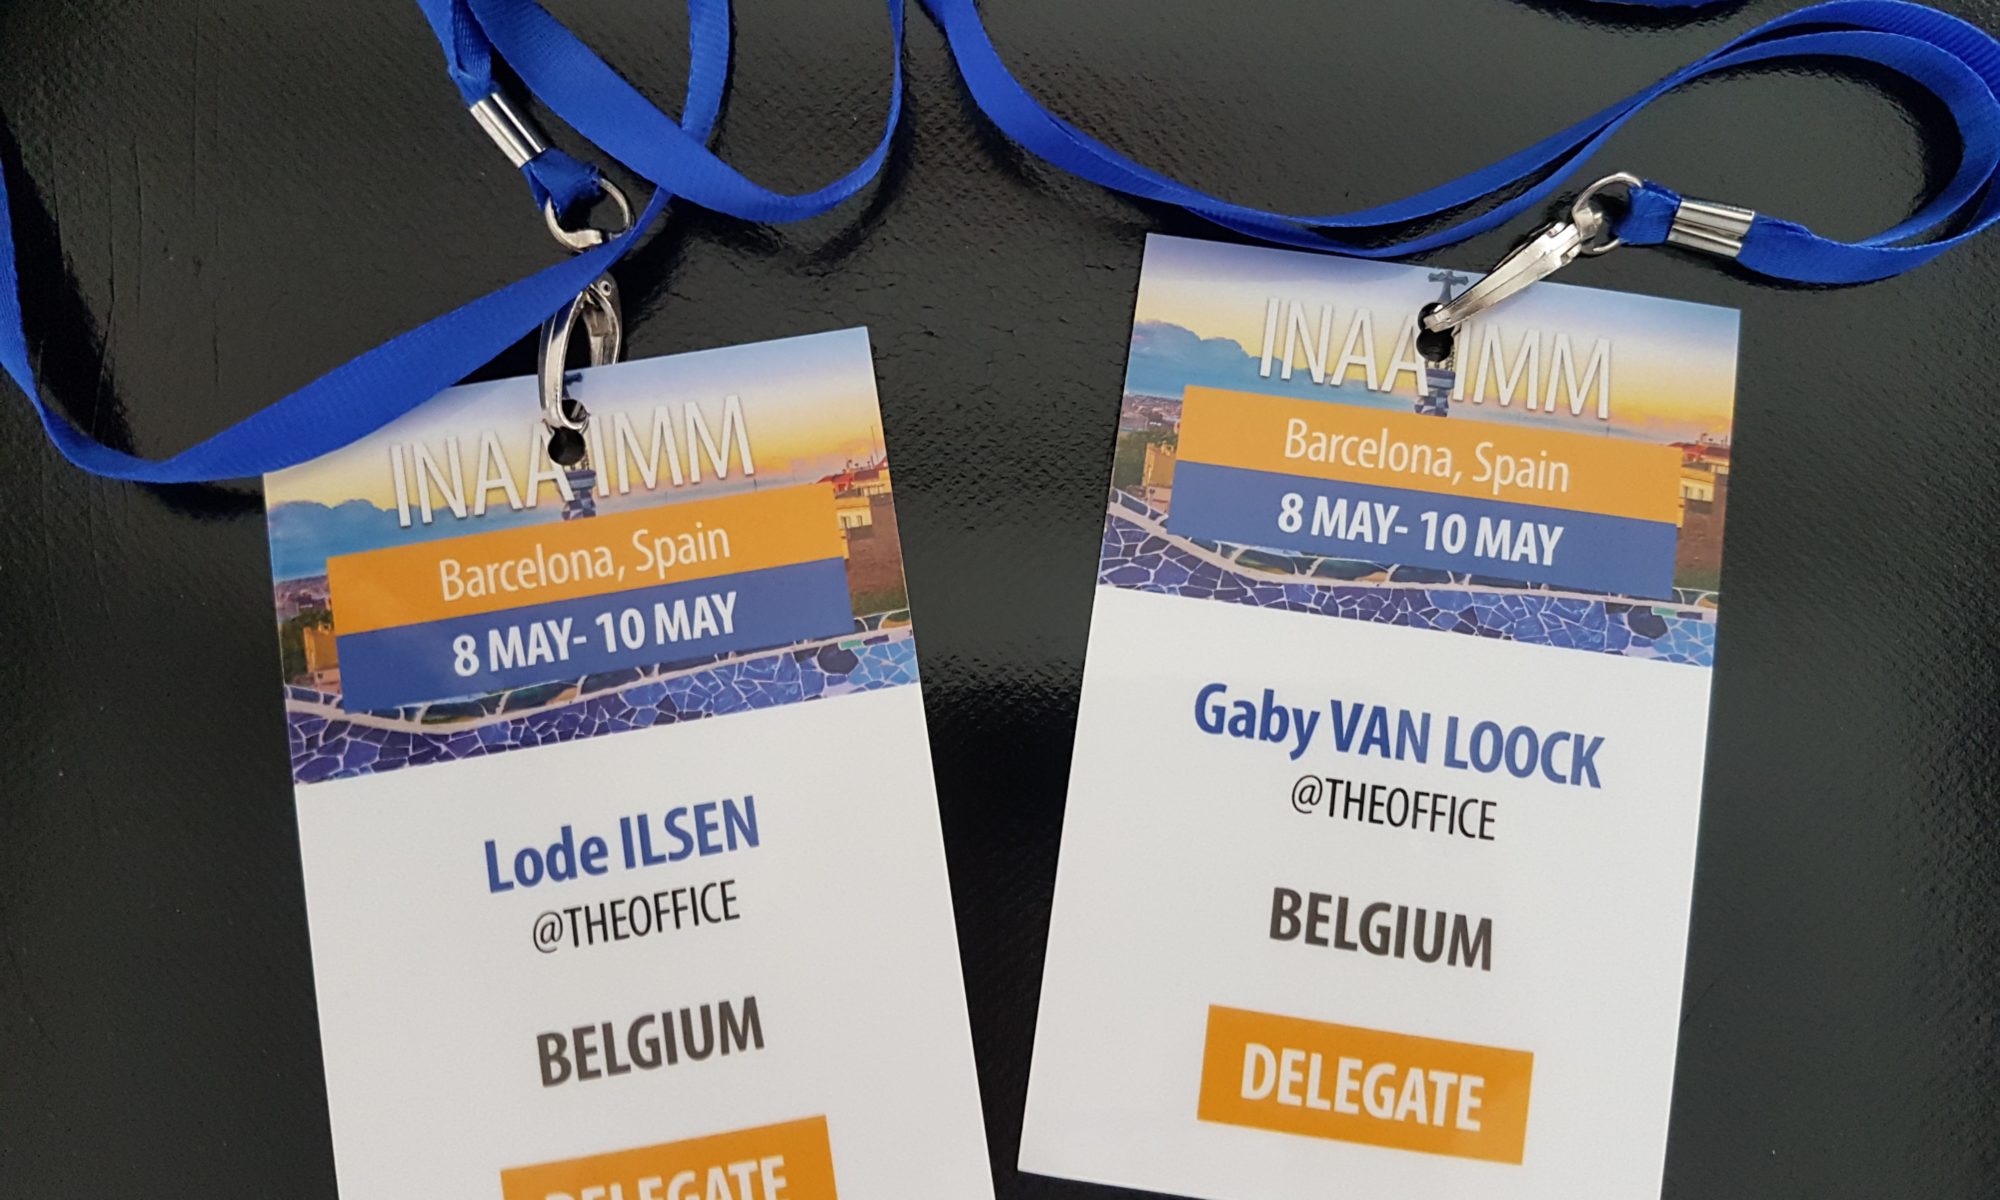
Momenteel maken 680 professionals van meer dan 140 kantoren met meer dan 3900 medewerkers deel uit van dit netwerk,  ze zijn verspreid over meer dan 50 landen in 5 continenten.   Sedert begin 2019 maakt @TheOffice deel uit van dit netwerk en vorige week namen we voor de eerste keer deel aan het tussentijds ledencongres van INAA in Barcelona.  Daar hebben we reeds kennis kunnen maken met collega’s uit 27 landen.

Via dit netwerk kunnen we onze klanten helpen bij hun buitenlandse activiteiten en bij het opzetten van buitenlandse vestigingen.  In bijna elk Europees land kunnen wij een consultant raadplegen inzake vennootschapsrecht, fiscaliteit, loonadministratie en accountancy.   In de omgekeerde richting kunnen onze buitenlandse collega’s op ons beroep doen voor advies met betrekking tot handel en dienstverlening in België.

@TheOffice als eerste Vlaamse accountantskantoor geaccepteerd door de INAA groep.

Na een positieve evaluatie van onze interne organisatie en professionele kwaliteiten is ons lidmaatschap van de INAA groep een feit.

INAA staat voor “International Association of Independent Accounting Firms”.   Het is een internationaal netwerk van erkende accountants, revisoren en belastingconsulenten, verspreid over meer dan 50 landen in 6 werelddelen.

Ieder land heeft zijn eigen lokale reglementering, fiscaliteit en gebruiken. Vanaf nu kunnen wij via dit netwerk gespecialiseerde bijstand en advies geven aan Belgische KMO’s die dochtervennootschappen of filialen in het buitenland willen oprichten en onze klanten  nog beter helpen bij hun internationale activiteiten.

Nog gauw een nieuwe auto in december? Opgepast met renting!

Voor uw vennootschap was 2018 een fantastisch jaar. U stevent af op een fikse winst.  De fiscale prognose bevalt u wat minder.  Dan besteedt u dat geld toch liever aan een mooie, nieuwe auto.

Nog gauw een renting contract afsluiten met betaling van een eerste verhoogde huur in december kan echter geen redding meer bieden om de belasting alsnog te verminderen.  Vanaf aanslagjaar 2019 moeten vooruitbetaalde kosten in de vennootschapsbelasting gespreid worden over de periode waarop de kosten betrekking hebben.

Een KMO vennootschap kan in 2018 nog wel een volledige jaarafschrijving boeken bij de aankoop van een auto in december.  Een financiële lease of een aankoop met gewone financiering is in dit geval dus fiscaal interessanter.

Maar ook deze mogelijkheid wordt vanaf 2020 de pas afgesneden.  Vanaf dan moeten alle vennootschappen hun investeringen pro rata afschrijven.

Zet dus die nieuwe wagen op de meest fiscaalvriendelijke manier onder de boom!

Prettige eindejaarsfeesten!

Big brother wordt nog bigger

Onze wetgever heeft in uitvoering van de Europese richtlijn 2015/849 het UBO-Register opgericht. UBO staat voor “Ultimate Benificial Owner” , een moeilijk woord waarmee eigenlijk de fysieke eigenaars van ondernemingen en juridische constructies bedoeld worden.

Elke vennootschap, vzw, stichting, maatschap, trust en fiducie (die worden de informatieplichtigen genoemd) moet de informatie over haar UBO’s over maken aan het UBO register bij de Federale Overheidsdienst Financiën.  Dit gaat dan onder andere over :

  • Naam en voornaam
  • Geboortedatum
  • Nationaliteit (en)
  • check
    Volledig verblijfadres
  • check
    Datum waarop hij UBO geworden is
  • check
    Identificatienummer van het rijksregisternummer
  • check
    Welk soort van UBO hij is

De wet treedt in werking op 31/10/2018 en vanaf het ogenblik dat de applicatie online is kunnen de gegevens ingebracht worden.  Elk jaar moeten de informatieplichten bevestigen dat de informatie nog juist is. Verandert er iets aan deze gegevens dan moet het UBO-register binnen de 30 dagen bijgewerkt worden.

De toegang tot deze gegevens is in overeenstemming met de verwerking  van persoonsgegevens. Het register is toegankelijk voor de autoriteiten, bankiers, notarissen, accountants en advocaten in het kader van de anti witwas wetgeving. Burgers met een aangetoond belang  kunnen raadplegen en iedereen kan controleren welke info op zijn/haar naam in de applicatie werd ingebracht. Het is op dit moment nog niet duidelijk welke raadplegingen betalend zijn en welke niet.

De bestuurder/zaakvoerder van de onderneming kan een accountant of een belastingadviseur aanstellen om deze taak uit te voeren. Van zodra de applicatie online staat, laten we nog weten hoe we U hiermee kunnen helpen.

Bron afbeelding: © 2012-2018 eVenture Ltd.

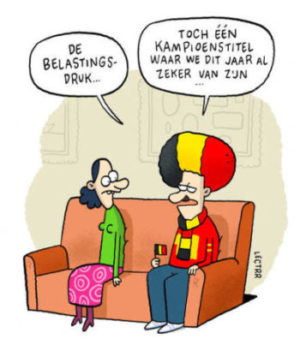
Hoe zorgt u ervoor dat uw vennootschap bij de winnaars van de belastinghervorming hoort?

Door de Wet van 22 december 2017 werd het zomerakkoord van 26 juli 2017 omgezet naar wetteksten.

Vanaf dit jaar gaan we de impact van deze wet reeds merken.   Maar de volledige impact zal pas merkbaar zijn over drie jaar.  De maatregelen treden immers gefaseerd in werking :

1ste fase vanaf aanslagjaar 2019 (boekjaren vanaf 1/1/2018)

2de fase vanaf aanslagjaar 2020 (boekjaren vanaf 1/1/2019)

3de fase vanaf aanslagjaar 2021 (boekjaren vanaf 1/1/2020)

Daarnaast zijn er nog maatregelen die ingevoerd worden vanaf een bepaalde datum, onafhankelijk van het boekjaar.

Tot slot zijn er ook nog tijdelijke maatregelen.

Naast een aantal positieve maatregelen, met als belangrijkste uitschieter de tariefverlaging, worden er ook een aantal compenserende (lees : negatieve) maatregelen  ingevoerd.  De belastinghervorming moet immers budgettair neutraal zijn.  U zal samen met mij vaststellen dat het lijstje met de negatieve maatregelen aanzienlijk langer is dan dat van de positieve.  En zoals dat meestal het geval is, zullen er winnaars en verliezers zijn : sommige bedrijven zullen minder belasting betalen als gevolg van deze hervorming, andere bedrijven zullen meer betalen.  Het komt er dus op aan om tijdig op deze maatregelen te anticiperen, zodat de negatieve impact tot een minimum beperkt wordt en de positieve impact gemaximaliseerd.

Via onderstaande link krijgt U een overzicht van de meest relevante wijzigingen voor de vennootschappen, waarbij de belangrijkste maatregelen verder worden toegelicht.

Meer uitleg vindt u hier

​

​
>> Heeft dit artikel vragen bij u opgeroepen? Contacteer ons nu via onderstaand formulier:

[contact-form-7 id="376" title="Contact form 1"]


bron afbeelding: Lectrr

@TheOffice en de KMO-portefeuille

De kmo-portefeuille is een maatregel van de Vlaamse overheid waardoor een kleine onderneming 40% financiële steun krijgt voor de aankoop van diensten die de onderneming extra stimuleert of vooruit helpt. De kleine onderneming ontvangt maximaal €10.000 steun per jaar.

@TheOffice is geregistreerd als dienstverlener voor de KMO-portefeuille. Bij een dergelijke adviesopdracht analyseren wij een probleem, geven wij schriftelijk een concreet advies en helpen wij de KMO een implementatieplan op te stellen en te implementeren of signaleren we kansen en oplossingen, onderzoeken ze en brengen ze in kaart.  Onderwerpen gaan onder andere over :

  • Advies inzake de organisatie/herstructurering van de financiële afdeling
  • Advies inzake automatisering van de financiële afdeling
  • Advies en haalbaarheidsstudie bij nieuwe investeringen
  • Advies en haalbaarheidsstudie bij vervangingsinvesteringen​
  • Advies en begeleiding bij kredietaanvragen van investeringen
  • advies en opstellen van actieplannen bij groeiscenario's
  • Advies en waardebepaling van een over te nemen onderneming
  • Advies en begeleiding bij overname van ondernemingen of deelactiviteiten ervan
  • Advies inzake bedrijfsorganisatie en vennootschapsrecht (bijvoorbeeld na overname)
  • Advies en waardebepalingen van de ondernemingen
  • Advies bij herstructurering van vennootschappen en bedrijfsafdelingen
  • Advies en begeliding inzake aanvraag WCO.

Let op. Advies over de gewone bedrijfsuitgaven, wettelijk verplichte diensten of het bekomen van subsidies komen niet in aanmerking voor de Kmo-portefeuille.

Meer info over deze Kmo-portefeuille :

https://www.vlaio.be/nl/subsidies-financiering/kmo-portefeuille

>> Heeft dit artikel vragen bij u opgeroepen? Contacteer ons nu via onderstaand formulier:

[contact-form-7 id="376" title="Contact form 1"]

De samenstelling van uw bestuursorgaan kan u extra belastingen kosten!

De lijst van fiscale voordelen van micro ondernemingen en kleine ondernemingen t.o.v. grote ondernemingen heeft ondertussen indrukwekkende proporties aangenomen.

Ook inzake verslaggeving (schema van de jaarrekening, jaarverslag van de zaakvoerders, commissarisverslag) heeft de grootte van de vennootschap een belangrijke impact.

De criteria om te bepalen onder welke categorie een onderneming valt, werden vorig jaar gewijzigd.

Inzake fiscaliteit moeten verbonden ondernemingen de groottecriteria altijd op geconsolideerde basis toetsen. Op fiscaal vlak zijn verbonden vennootschappen ofwel allemaal klein ofwel allemaal groot. Daarbij moet vooral aandacht besteed worden aan de consortiums. Dat zijn vennootschappen die niet via het aandelenbezit, maar via hun bestuursorgaan met elkaar verbonden zijn. Indien het college van zaakvoerders of de raad van bestuur voor meer dan de helft uit dezelfde personen bestaan, of indien er een centrale leiding is op basis van contracten of statuten, dan spreekt men van een consortium en zijn de betreffende ondernemingen verbonden.

De samenstelling van de raad van bestuur of het college van zaakvoerders kan dus een beslissende invloed hebben op de grootte van uw onderneming voor wat betreft de fiscaliteit en de verslaggeving.

Klik hier voor de fiscale voordelen van de micro ondernemingen en de kleine ondernemingen.

Bron afbeelding:                                                                                                               https://images.tijd.be/view?iid=dc:77222648&context=ONLINE&ratio=16/9&width=2560&imageType=JPEG&ts=1488610816000